Käufer · Eigentümer
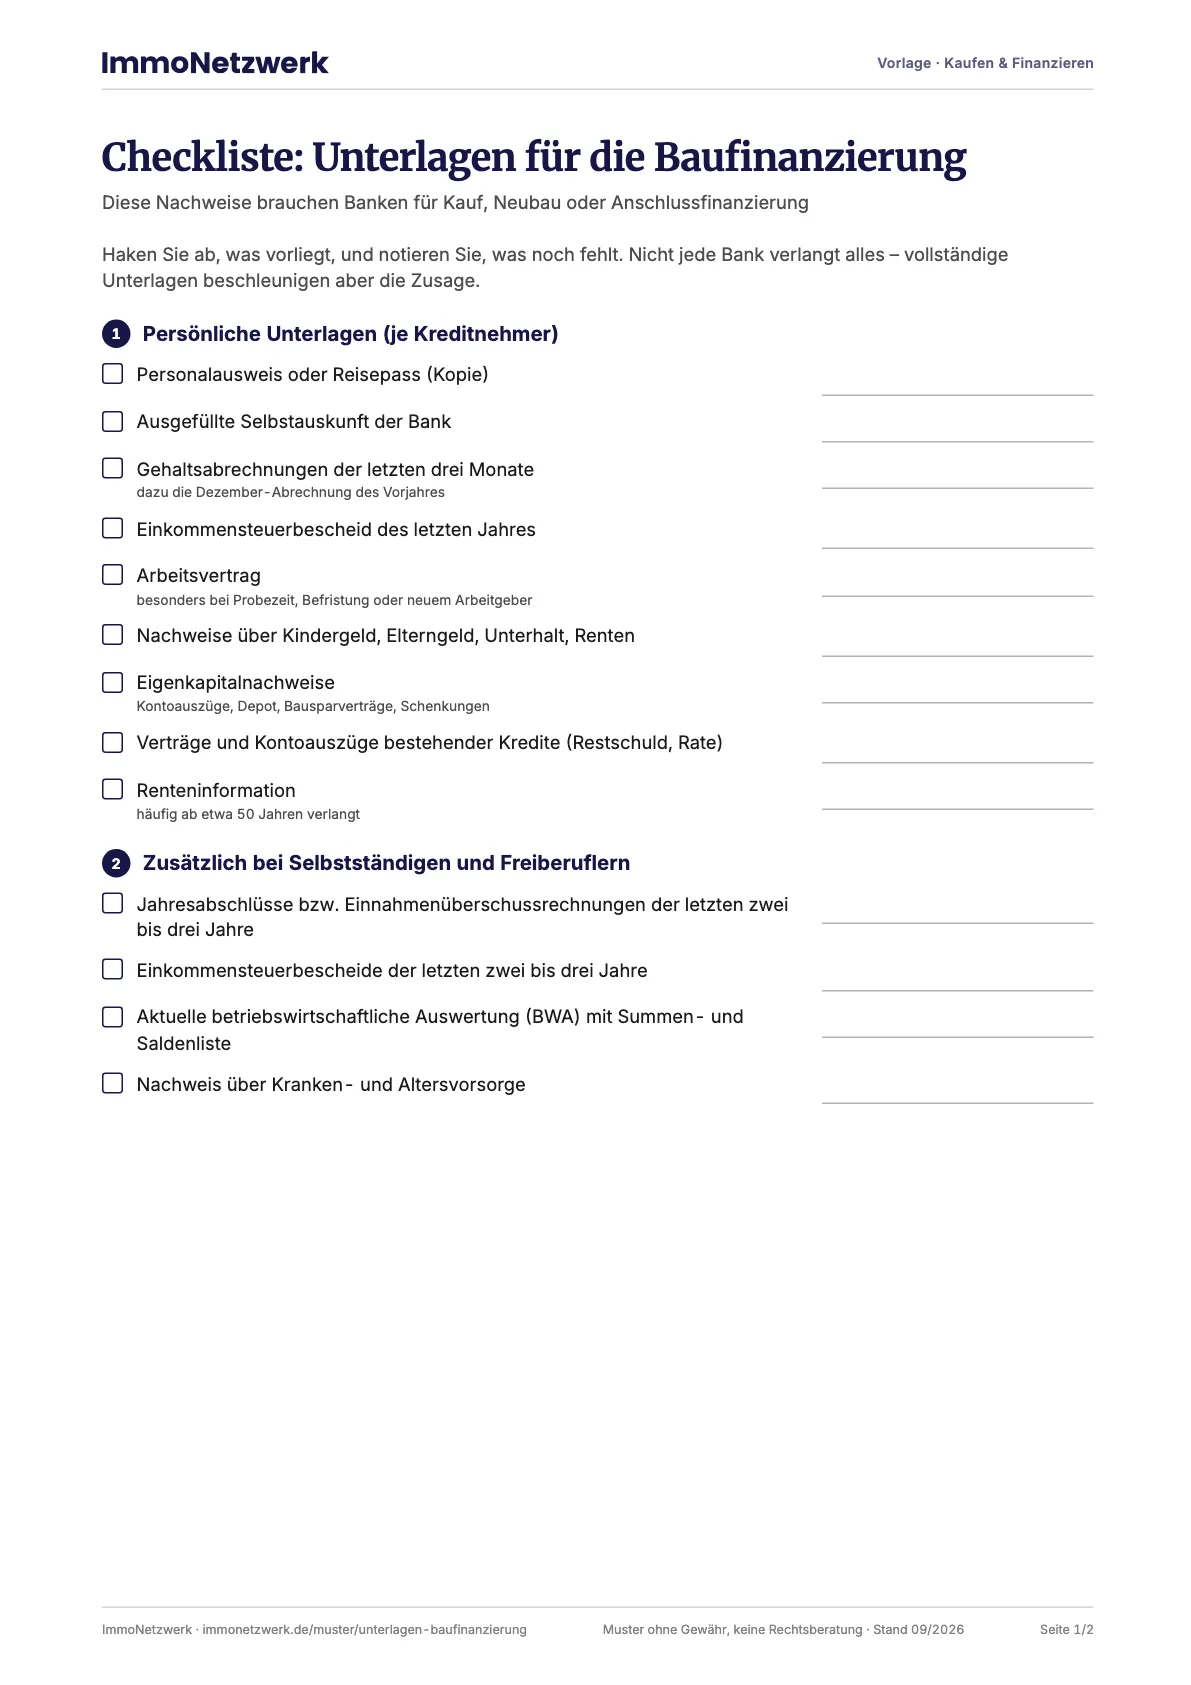
Unterlagen Baufinanzierung
Alle Nachweise für Bank und Finanzierungsberatung – für Angestellte, Selbstständige, Eigentumswohnung und Neubau.
Vorlage · Kaufen & Finanzieren
Wie hoch darf die Rate für Ihre Immobilie sein? Die Haushaltsrechnung stellt Einnahmen und Ausgaben gegenüber, rechnet einen Sicherheitspuffer ein und vergleicht das Ergebnis mit den künftigen Wohnkosten – so, wie es auch Banken tun.
Haushaltsrechnung für die Baufinanzierung
Kostenlos und ohne Anmeldung. Ausfüllen z. B. mit Adobe Acrobat Reader, im Browser oder mit der Vorschau (Mac) – oder ausdrucken. Stand: September 2026.
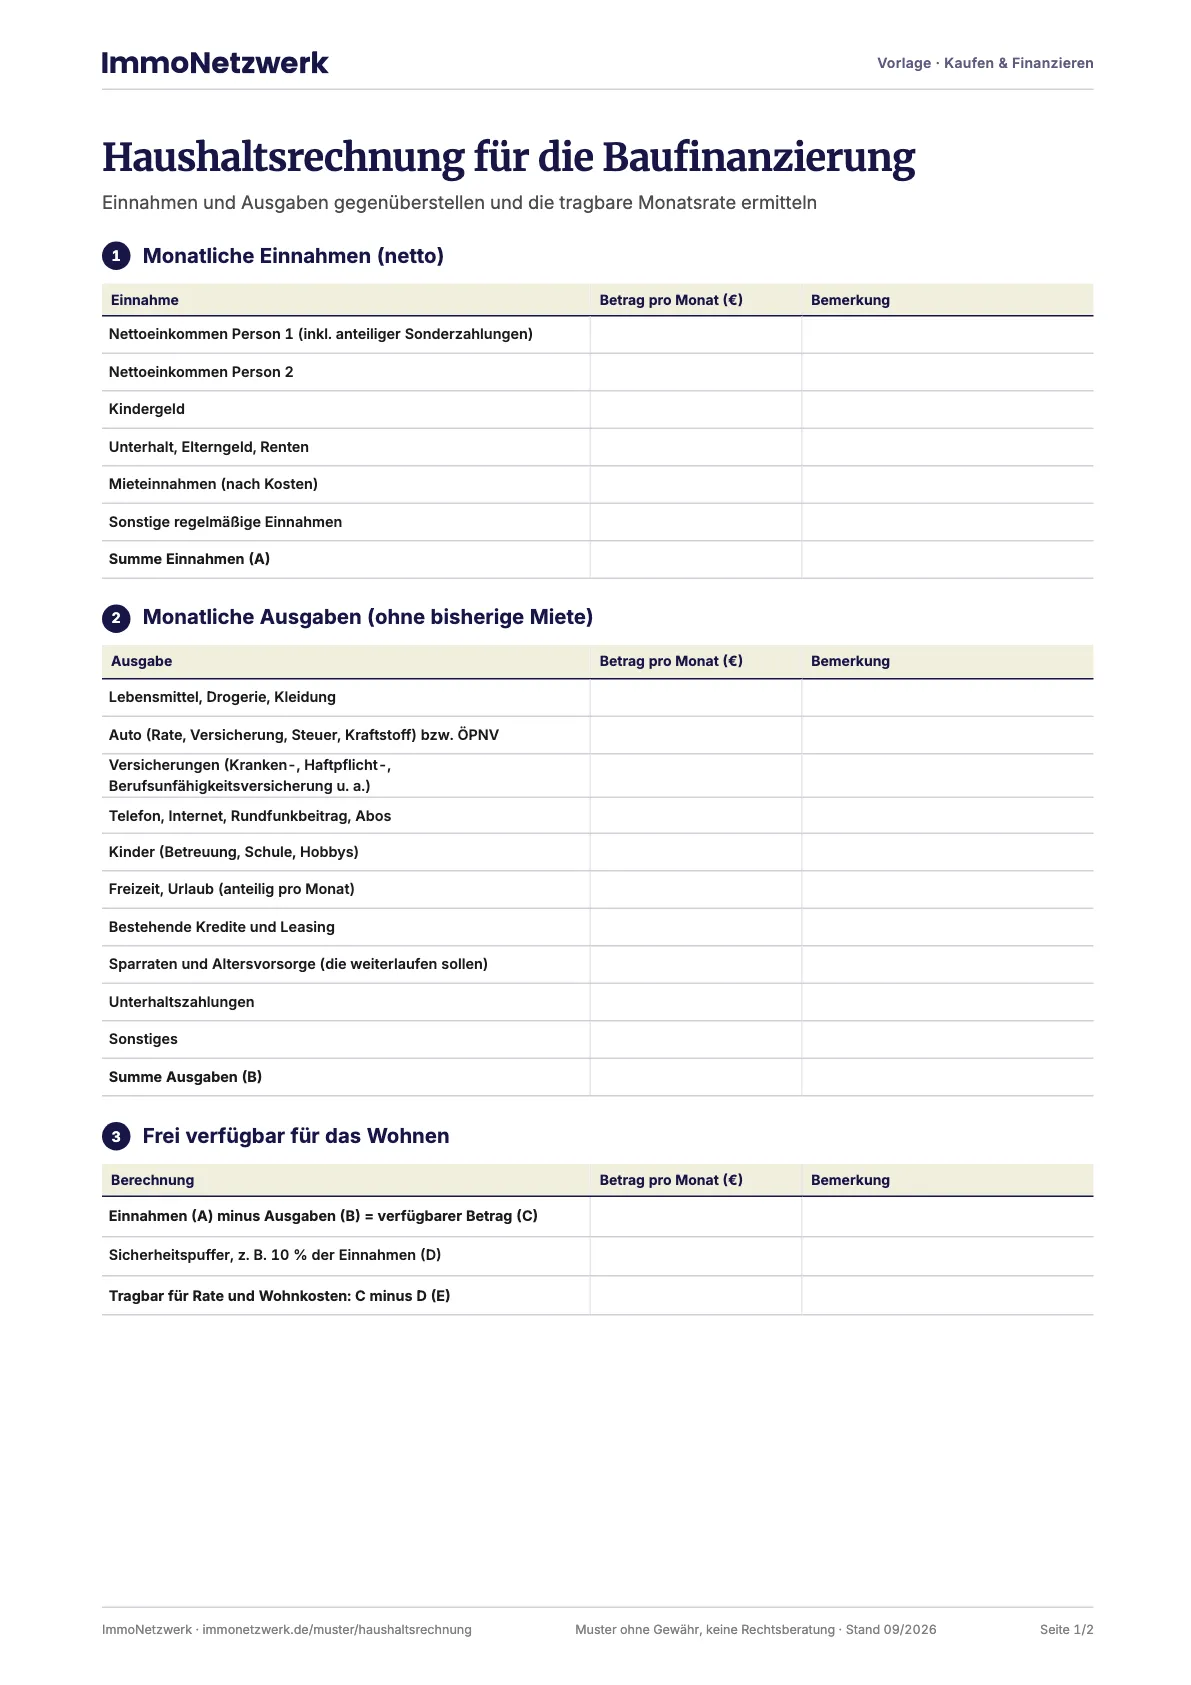
Bevor eine Bank ein Darlehen zusagt, prüft sie, ob Sie die Rate dauerhaft tragen können. Wer seine eigene Haushaltsrechnung vorher erstellt, weiß, welcher Kaufpreis realistisch ist, und geht besser vorbereitet ins Bankgespräch.
Den passenden Kaufpreis zu Ihrer Rate berechnet der Budgetrechner automatisch.
Als Faustregel sollten alle Kreditraten zusammen höchstens etwa 35 % des Haushaltsnettoeinkommens betragen. Entscheidend ist aber Ihre persönliche Rechnung – mit Reserven für Unvorhergesehenes.
Viele Banken setzen Pauschalen je Erwachsenem und Kind an und berücksichtigen zusätzlich Kosten für Auto, Versicherungen und bestehende Kredite. Befristete oder variable Einkommen werden oft nur teilweise angerechnet.
Bei einem Haus rechnet man grob mit 1 bis 1,5 % des Kaufpreises pro Jahr, bei älteren Gebäuden eher mehr. Bei Eigentumswohnungen ist ein Teil über das Hausgeld abgedeckt; zusätzlich sollten Sie für das Sondereigentum vorsorgen.
Käufer · Eigentümer
Alle Nachweise für Bank und Finanzierungsberatung – für Angestellte, Selbstständige, Eigentumswohnung und Neubau.
Käufer
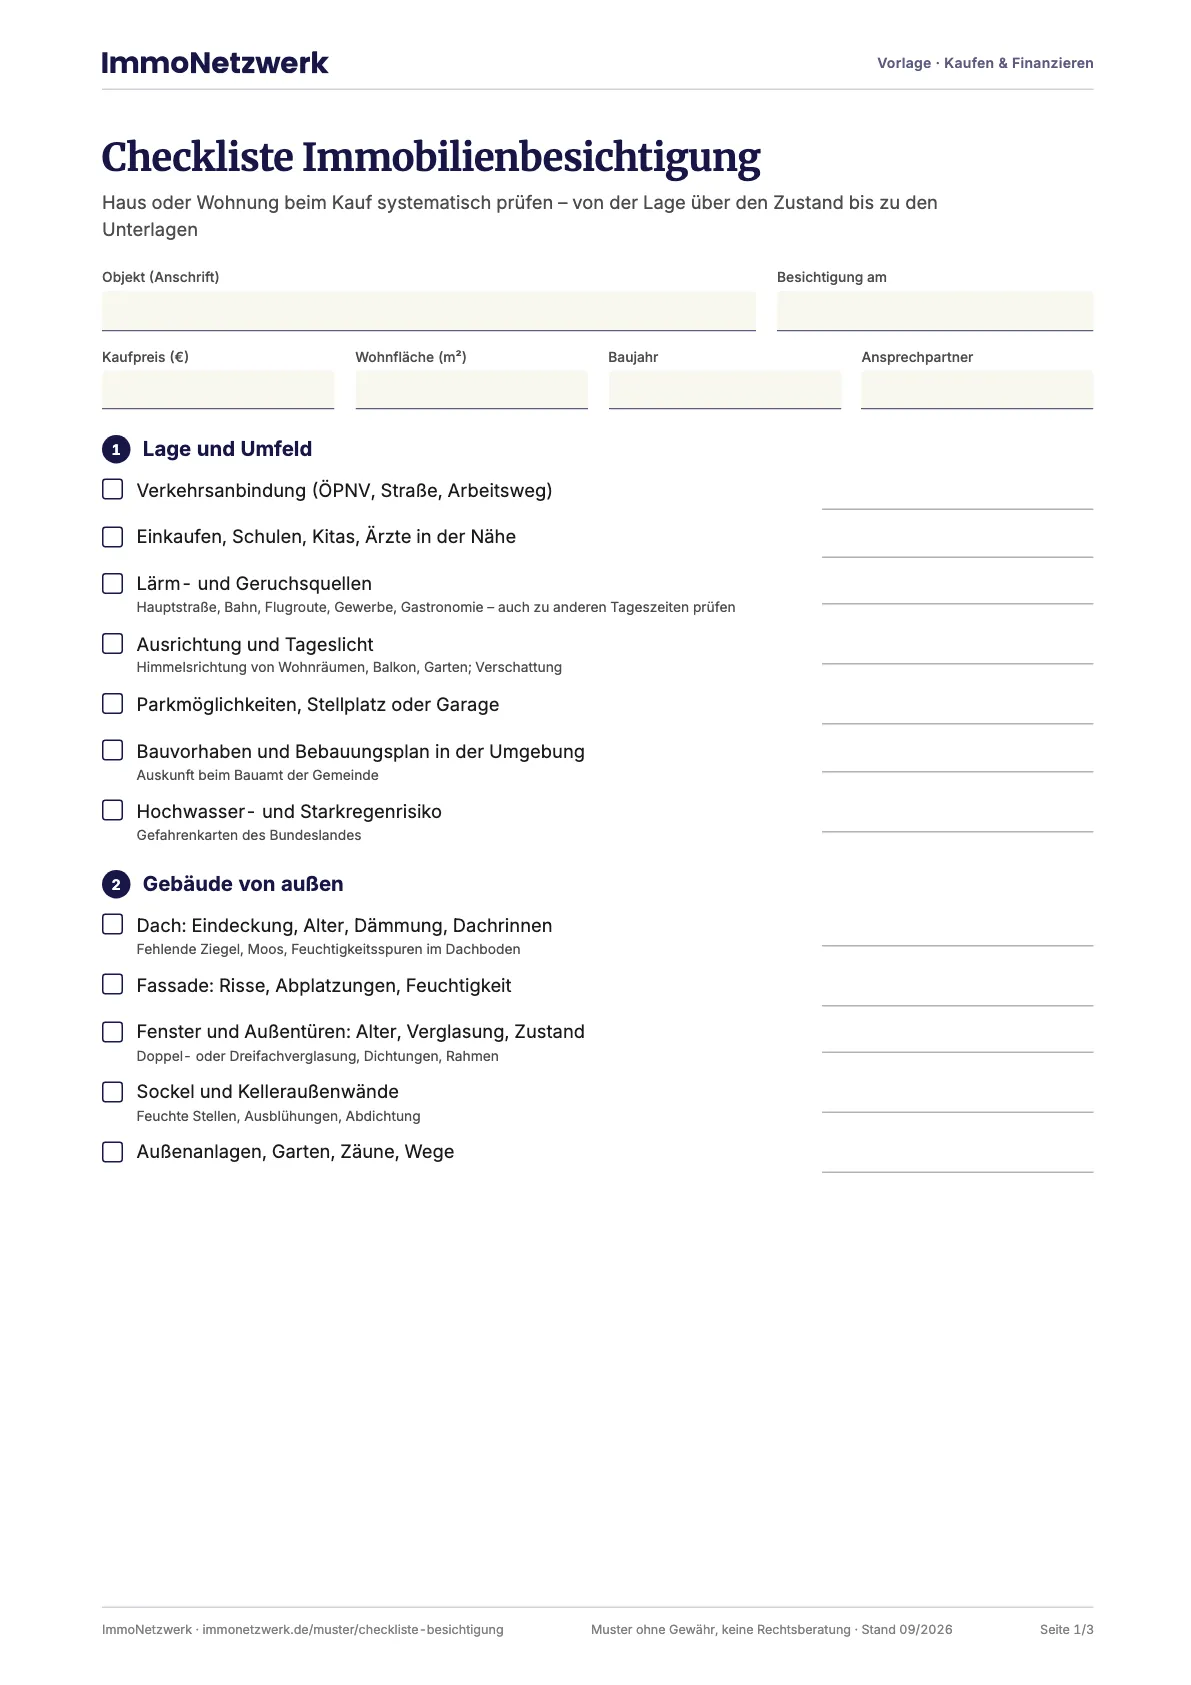
Haus oder Wohnung beim Kauf systematisch prüfen – Lage, Bausubstanz, Technik, Unterlagen und Kosten.
Unsere Finanzierungspartner vergleichen Angebote zahlreicher Banken – kostenlos und unverbindlich.
Finanzierungsangebot anfordern